Domain managementcompanies.de kaufen?
Wir ziehen mit dem Projekt
managementcompanies.de um.
Sind Sie am Kauf der Domain
managementcompanies.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain managementcompanies.de kaufen?
Was ist aufwandskonto?
Das Aufwandskonto ist ein Konto in der Buchhaltung, das alle betrieblichen Aufwendungen eines Unternehmens erfasst. Dazu gehören beispielsweise Kosten für Material, Personal, Miete, Versicherungen und Werbung. Auf dem Aufwandskonto werden diese Kosten verbucht, um einen Überblick über die Gesamtausgaben des Unternehmens zu erhalten. Das Aufwandskonto ist ein Unterkonto des GuV-Kontos (Gewinn- und Verlustrechnung) und dient dazu, die Kosten zu erfassen, die während eines bestimmten Zeitraums angefallen sind. Die Summe der Aufwendungen auf dem Aufwandskonto wird am Ende des Geschäftsjahres in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. **
Soll und Haben aufwandskonto?
Soll und Haben sind grundlegende Buchungssätze in der doppelten Buchführung, die dazu dienen, Einnahmen und Ausgaben zu erfassen. Ein Aufwandskonto wird genutzt, um alle Kosten und Ausgaben eines Unternehmens zu verbuchen. Es dient dazu, einen Überblick über die finanzielle Situation des Unternehmens zu behalten und die Gewinn- und Verlustrechnung zu erstellen. Ohne ein Aufwandskonto wäre es schwierig, die Kostenstruktur eines Unternehmens zu analysieren und die Rentabilität zu überprüfen. Daher ist ein Aufwandskonto in der Buchführung unerlässlich. **
Ähnliche Suchbegriffe für Aufwandskonto
Top-Angebote
Produkte zum Begriff Aufwandskonto:
-
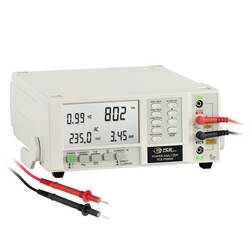
PCE Instruments PCE-PA6000 Leistungsanalysator RS-232 Auswertesoftware für Leistungsanalyse IEC-1010-1 CAT II 600 VDer Leistungsanalysator PCE-PA6000 ist als Tischgerät oder portables Messgerät zur Messung von Wirkleistung, Scheinleistung, Leistungsfaktor, Energieverbrauch, Wechselspannung, Wechselstrom, Gleichspannung, Gleichstrom, Widerstand und Frequenz einsetzbar. Die Strom- / Leistungsmessung kann mit diesem Leistungsanalysator entweder direkt mit den mitgelieferten Prüfleitungen, oder indirekt über Strommesszangen erfolgen. Der Analysator bietet weiterhin die Möglichkeit, Industrie- Stromwandler mit einem Übersetzungsverhältnis von 100/5 A oder 1000/5A anzuschließen. Das große, gut ablesbare LCD-Display mit 93 x 52 mm stellt zeitgleich mehrere Messergebnisse dar, z.B. Watt, cos f, ACV, ACA. Über den optional lieferbaren Power-Adapter PCE-PA-ADP, können Verbraucher mit Schukostecker (bis 16 ACA) sehr einfach und sicher zur Messung und Analyse mit dem Leistungsanalysator verbunden werden. Das Messgerät verfügt über eine RS-232 Datenschnittstelle, und mit Hilfe der Analysesoftware können Sie die Daten auf einen PC übertragen, weiterverarbeiten und abspeichern. Somit ist es das ideale Gerät für den Einsatz in der Werkstatt oder zur Leistungsmessung und Fehlersuche an Verbrauchern vor Ort.575,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
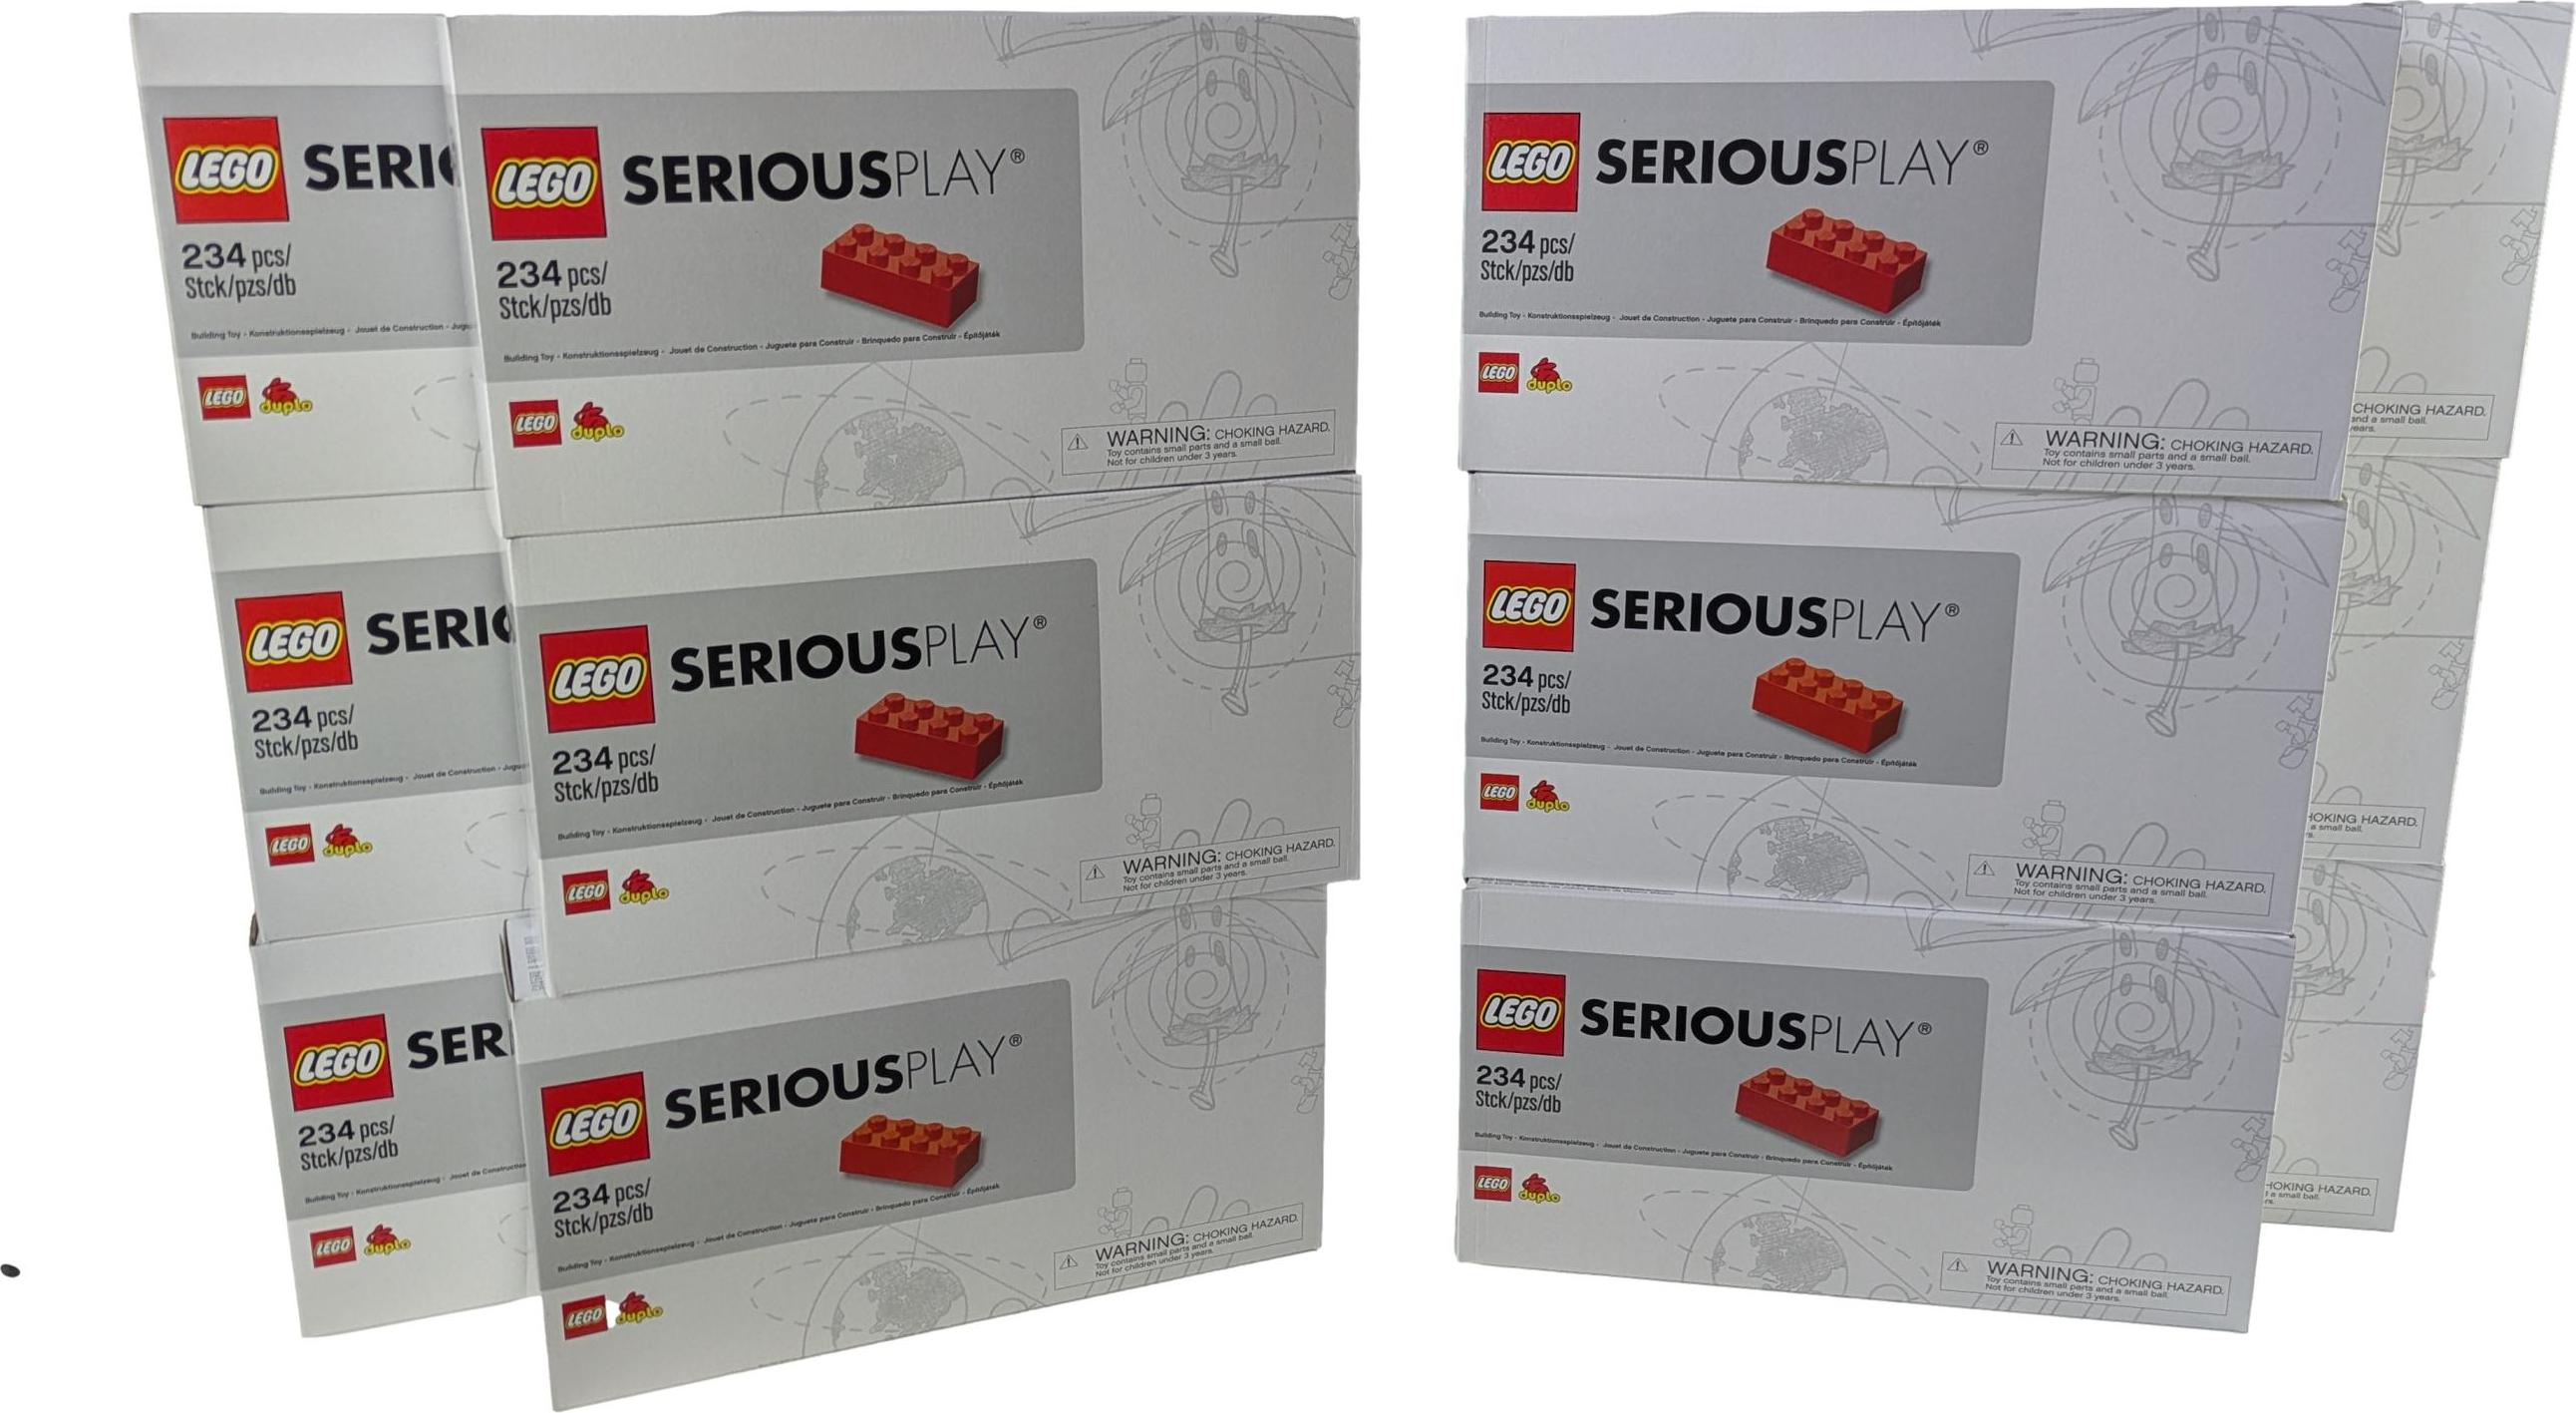
LEGO SERIOUS PLAY Starter Bundle für 12 Personen ( 2808 Teile ) - 12x Starter Set - Perfekt für agile Teamarbeit, Coaching & kreative ProblemlösungHerzlich willkommen beim Stein-Experten. Sie erhalten original LEGO Steine in speziellen Sortimenten für kreatives Bauen und Spielen in TOP Qualität! Lego fördert fantasievolles Spiel und räumliches Vorstellungsvermögen, stärkt dabei die Problemlösefähigkeit und vermittelt das befriedigende Gefühl, selbst etwas erschaffen zu haben. Der Kreativität sind keine Grenzen gesetzt. Dieses kreative Bauspielzeug ist ein tolles Weihnachts-, Geburtstags- oder Überraschungsgeschenk für LEGO Baumeister, die ihre LEGO Steinsammlung erweitern möchten. LEGO SERIOUS PLAY Starter Bundle für 12 Personen ( 2808 Teile ) - 12x Starter Set - Perfekt für agile Teamarbeit, Coaching & kreative Problemlösung.481,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meier, Harald: UnternehmensführungUnternehmensführung , Aufgaben und Techniken betrieblichen Managements , Bremsbacken > Bremsen & Bremsenteile , Auflage: 7., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Meier, Harald, Edition: NED, Auflage: 25007, Auflage/Ausgabe: 7., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 320, Keyword: Lehrbuch; Studium; BWL; Betriebswirtschaftslehre; Management; Unternehmensleitung; Bereichsleitung; Abteilungsleitung; Projektmanagement; Prozessmanagement; Instrumente; Internationales Management; Corporate Social Responsibility; CSR; Personalmanagement; Unternehmenspolitik; Change Management; Unternehmensentwicklung; strategische Unternehmensführung; Unternehmensplanung; Controlling; Unternehmensorganisation; Führung; betriebliches Management, Fachschema: Business / Management~Management~Rechnungswesen~Führung / Unternehmensführung~Unternehmensführung~Entrepreneurship, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Unternehmertum / Start-ups~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, Sender’s product category: BUNDLE, Blätteranzahl: 320 Blätter, Länge: 234, Breite: 164, Höhe: 18, Gewicht: 572, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Porto ein aufwandskonto?
Ist Porto ein Aufwandskonto? Ja, Porto ist ein Aufwandskonto, da es sich um eine Ausgabe handelt, die das Unternehmen tätigt, um Postsendungen zu versenden. Diese Ausgaben werden in der Buchhaltung erfasst, um die Gesamtkosten des Unternehmens zu verfolgen. Da Porto eine Betriebsausgabe ist, wird sie in der Gewinn- und Verlustrechnung als Aufwand verbucht. Es ist wichtig, Porto als Aufwandskonto zu führen, um die finanzielle Leistungsfähigkeit des Unternehmens genau zu überwachen und zu analysieren. **
-
Ist Abschreibung ein aufwandskonto?
Nein, Abschreibung ist kein Aufwandskonto, sondern ein Bestandskonto. Sie dient dazu, den Wertverlust von Vermögensgegenständen über deren Nutzungsdauer hinweg zu erfassen. Durch die Abschreibung wird der Buchwert eines Vermögensgegenstandes reduziert, um seinem tatsächlichen Wertverlust Rechnung zu tragen. Aufwandskonten hingegen erfassen die Kosten, die im Rahmen der betrieblichen Tätigkeit anfallen, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Abschreibungen sind somit eine Form der periodengerechten Erfolgsermittlung und dienen der korrekten Darstellung des Unternehmensvermögens in der Bilanz. **
-
Ist Skonto ein aufwandskonto?
Ist Skonto ein Aufwandskonto? Nein, Skonto ist kein Aufwandskonto, sondern ein Erlöskonto. Skonto wird in der Buchhaltung verwendet, um Preisnachlässe zu verbuchen, die Kunden erhalten, wenn sie Rechnungen frühzeitig bezahlen. Aufwandskonten erfassen hingegen die Kosten, die ein Unternehmen für den Betrieb und die Erbringung seiner Leistungen hat. Skonto wird daher in der Regel auf der Habenseite der Buchhaltung verbucht, während Aufwandskonten auf der Sollseite erscheinen. **
-
Was ist ein aufwandskonto?
Ein Aufwandskonto ist ein Konto in der Buchhaltung, das alle Kosten und Ausgaben eines Unternehmens erfasst. Es dient dazu, die verschiedenen Aufwandsarten wie beispielsweise Miete, Gehälter, Materialkosten oder Werbekosten zu verfolgen und zu kontrollieren. Aufwandskonten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens für einen bestimmten Zeitraum darzustellen. Durch die Aufzeichnung aller Aufwandspositionen auf separaten Konten behält das Unternehmen den Überblick über seine finanzielle Situation und kann gezielte Maßnahmen zur Kostenkontrolle ergreifen. Letztendlich helfen Aufwandskonten dabei, die Rentabilität eines Unternehmens zu analysieren und zu verbessern. **

Ist Wareneinkauf ein aufwandskonto?
Ist Wareneinkauf ein Aufwandskonto? Ja, der Wareneinkauf ist ein Aufwandskonto in der Buchhaltung, da er die Kosten für den Einkauf von Waren für den Verkauf erfasst. Diese Kosten werden als Aufwand verbucht, da sie direkt mit dem Umsatz des Unternehmens in Verbindung stehen. Der Wareneinkauf wird in der Gewinn- und Verlustrechnung als Bestandteil der Betriebskosten ausgewiesen. Es handelt sich also um einen Kostenfaktor, der die Rentabilität des Unternehmens beeinflusst. **
Wie wird ein aufwandskonto abgeschlossen?
Ein Aufwandskonto wird am Ende einer Abrechnungsperiode abgeschlossen, indem alle Aufwandsbuchungen auf das Konto gebucht werden. Dies bedeutet, dass alle Kosten und Ausgaben, die während des Abrechnungszeitraums angefallen sind, auf das Aufwandskonto gebucht werden. Anschließend wird das Aufwandskonto mit dem entsprechenden Gegenkonto ausgeglichen, um sicherzustellen, dass die Buchhaltung korrekt ist. Nach dem Abschluss des Aufwandskontos wird der Saldo auf das Eigenkapitalkonto übertragen, um die Gewinn- und Verlustrechnung abzuschließen. Abschließend wird das Aufwandskonto für die nächste Abrechnungsperiode wieder eröffnet, um die Buchhaltung fortzusetzen. **
Top-Angebote
Produkte zum Begriff Aufwandskonto:
-
Microsoft Project 2016, Projektmanagement, Deutsch, WinFühren Sie Ihre Projekte zum Erfolg Vereinfachen Sie das Projektmanagement, und arbeiten Sie mit den richtigen Werkzeugen für Projektmanager, Projektteams und Entscheidungsträger von praktisch überall aus zusammen. Für Teammitglieder Mit unserer Projektmanagementsoftware können die Mitglieder von Projektteams Vorgänge verwalten, zusammenarbeiten, Arbeitszeittabellen einreichen sowie Probleme und Risiken melden. Für Projektmanager Versetzen Sie Ihre Projektmanager in die Lage, Ressourcen, Budgets und Terminpläne zu analysieren, und sorgen Sie so für ein einfaches und reibungsloses Projektmanagement. Darüber hinaus können Projektmanager mit detaillierten, einfach anpassbaren und sofort einsatzbereiten Berichten im Handumdrehen den Projektfortschritt messen und den Ressourcenbedarf einschätzen. Für die Geschäftsführung und das PMO Versetzen Sie die Geschäftsführung in die Lage, die Business-Treiber zu definieren, die strategischen Auswirkungen von konkurrierenden Vorschlägen zu überblicke522,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments PCE-PA6000 Leistungsanalysator RS-232 Auswertesoftware für Leistungsanalyse IEC-1010-1 CAT II 600 VDer Leistungsanalysator PCE-PA6000 ist als Tischgerät oder portables Messgerät zur Messung von Wirkleistung, Scheinleistung, Leistungsfaktor, Energieverbrauch, Wechselspannung, Wechselstrom, Gleichspannung, Gleichstrom, Widerstand und Frequenz einsetzbar. Die Strom- / Leistungsmessung kann mit diesem Leistungsanalysator entweder direkt mit den mitgelieferten Prüfleitungen, oder indirekt über Strommesszangen erfolgen. Der Analysator bietet weiterhin die Möglichkeit, Industrie- Stromwandler mit einem Übersetzungsverhältnis von 100/5 A oder 1000/5A anzuschließen. Das große, gut ablesbare LCD-Display mit 93 x 52 mm stellt zeitgleich mehrere Messergebnisse dar, z.B. Watt, cos f, ACV, ACA. Über den optional lieferbaren Power-Adapter PCE-PA-ADP, können Verbraucher mit Schukostecker (bis 16 ACA) sehr einfach und sicher zur Messung und Analyse mit dem Leistungsanalysator verbunden werden. Das Messgerät verfügt über eine RS-232 Datenschnittstelle, und mit Hilfe der Analysesoftware können Sie die Daten auf einen PC übertragen, weiterverarbeiten und abspeichern. Somit ist es das ideale Gerät für den Einsatz in der Werkstatt oder zur Leistungsmessung und Fehlersuche an Verbrauchern vor Ort.575,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist aufwandskonto?
Das Aufwandskonto ist ein Konto in der Buchhaltung, das alle betrieblichen Aufwendungen eines Unternehmens erfasst. Dazu gehören beispielsweise Kosten für Material, Personal, Miete, Versicherungen und Werbung. Auf dem Aufwandskonto werden diese Kosten verbucht, um einen Überblick über die Gesamtausgaben des Unternehmens zu erhalten. Das Aufwandskonto ist ein Unterkonto des GuV-Kontos (Gewinn- und Verlustrechnung) und dient dazu, die Kosten zu erfassen, die während eines bestimmten Zeitraums angefallen sind. Die Summe der Aufwendungen auf dem Aufwandskonto wird am Ende des Geschäftsjahres in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. **
-
Soll und Haben aufwandskonto?
Soll und Haben sind grundlegende Buchungssätze in der doppelten Buchführung, die dazu dienen, Einnahmen und Ausgaben zu erfassen. Ein Aufwandskonto wird genutzt, um alle Kosten und Ausgaben eines Unternehmens zu verbuchen. Es dient dazu, einen Überblick über die finanzielle Situation des Unternehmens zu behalten und die Gewinn- und Verlustrechnung zu erstellen. Ohne ein Aufwandskonto wäre es schwierig, die Kostenstruktur eines Unternehmens zu analysieren und die Rentabilität zu überprüfen. Daher ist ein Aufwandskonto in der Buchführung unerlässlich. **
-
Ist Porto ein aufwandskonto?
Ist Porto ein Aufwandskonto? Ja, Porto ist ein Aufwandskonto, da es sich um eine Ausgabe handelt, die das Unternehmen tätigt, um Postsendungen zu versenden. Diese Ausgaben werden in der Buchhaltung erfasst, um die Gesamtkosten des Unternehmens zu verfolgen. Da Porto eine Betriebsausgabe ist, wird sie in der Gewinn- und Verlustrechnung als Aufwand verbucht. Es ist wichtig, Porto als Aufwandskonto zu führen, um die finanzielle Leistungsfähigkeit des Unternehmens genau zu überwachen und zu analysieren. **
-
Ist Abschreibung ein aufwandskonto?
Nein, Abschreibung ist kein Aufwandskonto, sondern ein Bestandskonto. Sie dient dazu, den Wertverlust von Vermögensgegenständen über deren Nutzungsdauer hinweg zu erfassen. Durch die Abschreibung wird der Buchwert eines Vermögensgegenstandes reduziert, um seinem tatsächlichen Wertverlust Rechnung zu tragen. Aufwandskonten hingegen erfassen die Kosten, die im Rahmen der betrieblichen Tätigkeit anfallen, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Abschreibungen sind somit eine Form der periodengerechten Erfolgsermittlung und dienen der korrekten Darstellung des Unternehmensvermögens in der Bilanz. **
Ähnliche Suchbegriffe für Aufwandskonto
-
LEGO SERIOUS PLAY Starter Bundle für 12 Personen ( 2808 Teile ) - 12x Starter Set - Perfekt für agile Teamarbeit, Coaching & kreative ProblemlösungHerzlich willkommen beim Stein-Experten. Sie erhalten original LEGO Steine in speziellen Sortimenten für kreatives Bauen und Spielen in TOP Qualität! Lego fördert fantasievolles Spiel und räumliches Vorstellungsvermögen, stärkt dabei die Problemlösefähigkeit und vermittelt das befriedigende Gefühl, selbst etwas erschaffen zu haben. Der Kreativität sind keine Grenzen gesetzt. Dieses kreative Bauspielzeug ist ein tolles Weihnachts-, Geburtstags- oder Überraschungsgeschenk für LEGO Baumeister, die ihre LEGO Steinsammlung erweitern möchten. LEGO SERIOUS PLAY Starter Bundle für 12 Personen ( 2808 Teile ) - 12x Starter Set - Perfekt für agile Teamarbeit, Coaching & kreative Problemlösung.481,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meier, Harald: UnternehmensführungUnternehmensführung , Aufgaben und Techniken betrieblichen Managements , Bremsbacken > Bremsen & Bremsenteile , Auflage: 7., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Meier, Harald, Edition: NED, Auflage: 25007, Auflage/Ausgabe: 7., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 320, Keyword: Lehrbuch; Studium; BWL; Betriebswirtschaftslehre; Management; Unternehmensleitung; Bereichsleitung; Abteilungsleitung; Projektmanagement; Prozessmanagement; Instrumente; Internationales Management; Corporate Social Responsibility; CSR; Personalmanagement; Unternehmenspolitik; Change Management; Unternehmensentwicklung; strategische Unternehmensführung; Unternehmensplanung; Controlling; Unternehmensorganisation; Führung; betriebliches Management, Fachschema: Business / Management~Management~Rechnungswesen~Führung / Unternehmensführung~Unternehmensführung~Entrepreneurship, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Unternehmertum / Start-ups~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, Sender’s product category: BUNDLE, Blätteranzahl: 320 Blätter, Länge: 234, Breite: 164, Höhe: 18, Gewicht: 572, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dillerup, Ralf: UnternehmensführungUnternehmensführung , Management & Leadership , Bremsbacken > Bremsen & Bremsenteile , Auflage: 6. Auflage, Erscheinungsjahr: 202210, Produktform: Leinen, Autoren: Dillerup, Ralf~Stoi, Roman, Auflage: 21006, Auflage/Ausgabe: 6. Auflage, Abbildungen: mit zahlreichen Abbildungen, Keyword: Innovationsmanagement; Strategie; Personalmanagement, Fachschema: Business / Management~Management~Führung / Unternehmensführung~Unternehmensführung~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Innovationsmanagement~Management / Innovationsmanagement~Entrepreneurship~Führung / Mitarbeiterführung~Mitarbeiterführung~Organisationstheorie, Fachkategorie: Strategisches Management~Management: Innovation~Unternehmensführung~Organisationstheorie und -verhalten, Bildungszweck: für die Hochschule, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Führung und Motivation, Thema: Optimieren, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 1103, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 266, Breite: 217, Höhe: 59, Gewicht: 3006, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800651122 9783800645923 9783800638116 9783800634668 9783800630394, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 6315559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Skonto ein aufwandskonto?
Ist Skonto ein Aufwandskonto? Nein, Skonto ist kein Aufwandskonto, sondern ein Erlöskonto. Skonto wird in der Buchhaltung verwendet, um Preisnachlässe zu verbuchen, die Kunden erhalten, wenn sie Rechnungen frühzeitig bezahlen. Aufwandskonten erfassen hingegen die Kosten, die ein Unternehmen für den Betrieb und die Erbringung seiner Leistungen hat. Skonto wird daher in der Regel auf der Habenseite der Buchhaltung verbucht, während Aufwandskonten auf der Sollseite erscheinen. **
-
Was ist ein aufwandskonto?
Ein Aufwandskonto ist ein Konto in der Buchhaltung, das alle Kosten und Ausgaben eines Unternehmens erfasst. Es dient dazu, die verschiedenen Aufwandsarten wie beispielsweise Miete, Gehälter, Materialkosten oder Werbekosten zu verfolgen und zu kontrollieren. Aufwandskonten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens für einen bestimmten Zeitraum darzustellen. Durch die Aufzeichnung aller Aufwandspositionen auf separaten Konten behält das Unternehmen den Überblick über seine finanzielle Situation und kann gezielte Maßnahmen zur Kostenkontrolle ergreifen. Letztendlich helfen Aufwandskonten dabei, die Rentabilität eines Unternehmens zu analysieren und zu verbessern. **
-
Ist Wareneinkauf ein aufwandskonto?
Ist Wareneinkauf ein Aufwandskonto? Ja, der Wareneinkauf ist ein Aufwandskonto in der Buchhaltung, da er die Kosten für den Einkauf von Waren für den Verkauf erfasst. Diese Kosten werden als Aufwand verbucht, da sie direkt mit dem Umsatz des Unternehmens in Verbindung stehen. Der Wareneinkauf wird in der Gewinn- und Verlustrechnung als Bestandteil der Betriebskosten ausgewiesen. Es handelt sich also um einen Kostenfaktor, der die Rentabilität des Unternehmens beeinflusst. **
-
Wie wird ein aufwandskonto abgeschlossen?
Ein Aufwandskonto wird am Ende einer Abrechnungsperiode abgeschlossen, indem alle Aufwandsbuchungen auf das Konto gebucht werden. Dies bedeutet, dass alle Kosten und Ausgaben, die während des Abrechnungszeitraums angefallen sind, auf das Aufwandskonto gebucht werden. Anschließend wird das Aufwandskonto mit dem entsprechenden Gegenkonto ausgeglichen, um sicherzustellen, dass die Buchhaltung korrekt ist. Nach dem Abschluss des Aufwandskontos wird der Saldo auf das Eigenkapitalkonto übertragen, um die Gewinn- und Verlustrechnung abzuschließen. Abschließend wird das Aufwandskonto für die nächste Abrechnungsperiode wieder eröffnet, um die Buchhaltung fortzusetzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.